Domain feldlazarett.de kaufen?
Wir ziehen mit dem Projekt
feldlazarett.de um.
Sind Sie am Kauf der Domain
feldlazarett.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feldlazarett.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pädiatrie: Behandlung von Kindern und Jugendlichen mit Chinesischer Medizin, Fachbücher von Gunter NeebKrankheiten wie Verdauungsstörungen, Wachstumsstörungen, Infektionsanfälligkeit, Allergien, Asthma, Neurodermitis, Darmparasiten, Kopfläusebefall, Warzen, Aufmerksamkeitsdefizitsyndrom, Hyperaktivität, Heuschnupfen und viele weitere werden differenziert und deren Behandlung mit traditioneller chinesischer Medizin (TCM) vorgestellt. Praktische Fallstudien zur Behandlung von Heuschnupfen, Immunmangel und Infektionsanfälligkeit sind ebenfalls enthalten. Die Vorbereitung auf Impfungen, die Behandlung von aphthöser Stomatitis, juveniler rheumatoider Arthritis, Schlafstörungen, Prüfungsangst und anderen Erkrankungen durch chinesische Phytotherapie werden ausführlich erklärt. Der Einsatz der Feuerschule in der Pädiatrie wird umfassend diskutiert, wobei Fälle aus der Praxis von Dr. Neeb veranschaulichen, dass diese Methode, wenn sie korrekt angewendet wird, hervorragende Ergebnisse bei Kindern und Jugendlichen erzielen kann.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **

Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was dürfen Sanitäter im Notfall alles machen?
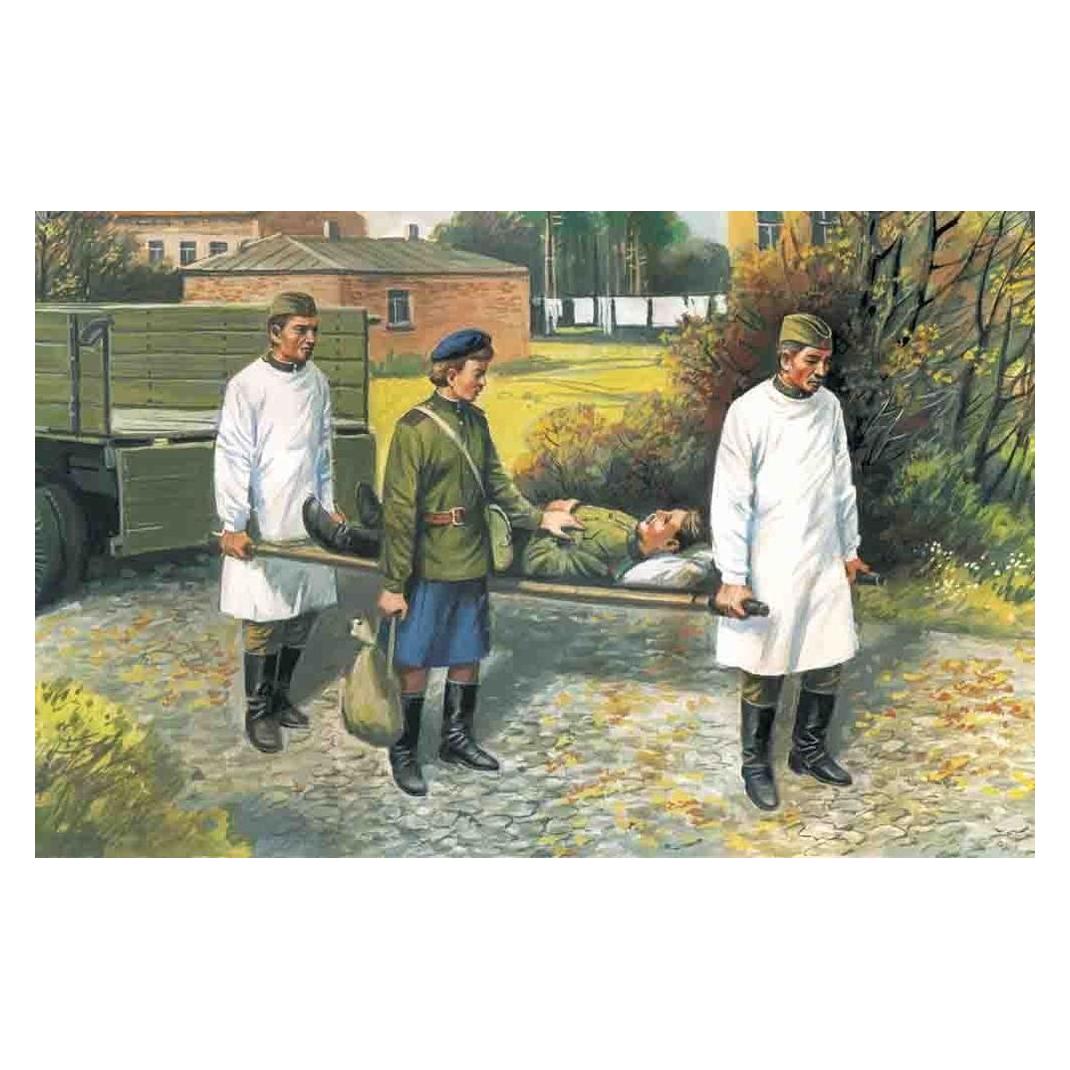
Sanitäter dürfen im Notfall lebensrettende Sofortmaßnahmen durchführen, wie beispielsweise die Wiederbelebung, das Anlegen von Verbänden oder das Verabreichen von Medikamenten. Sie dürfen auch den Patienten stabilisieren und transportfähig machen, um ihn in eine geeignete medizinische Einrichtung zu bringen. Sanitäter arbeiten jedoch immer unter ärztlicher Anweisung und dürfen keine invasiven Maßnahmen wie beispielsweise Operationen durchführen. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Physikalische Medizin und Rehabilitation, Fachbücher von Richard CrevennaDas Buch gilt mittlerweile als deutschsprachiges Standardwerk für die prägnante Darstellung der diagnostischen, therapeutischen und rehabilitativen Konzepte der Rehabilitationsmedizin und deren interdisziplinäre Aspekte. Ein weiterer Schwerpunkt liegt auf den funktionellen Scores, der Beurteilung der Lebensqualität und auf der apparativen Diagnostik. Diese vierte Auflage ist gleichzeitig die erste, die nach dem viel zu frühen Tod von Frau Univ. Prof. Dr. Veronika Fialka-Moser entstand. Sie orientiert sich dabei an den Darstellungen der vorangehenden Ausgaben, wobei Aktualisierungen vorgenommen und zeitgemässe Aspekte und Richtungen im Fachgebiet berücksichtigt wurden. Das Kompendium richtet sich an Ärztinnen und Ärzte der Physikalischen Medizin und Rehabilitation. Mit seiner klaren, lerngerechten Didaktik ist das Buch auch ideal für Medizinstudenten und Physiotherapeuten in Ausbildung.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Pädiatrie: Behandlung von Kindern und Jugendlichen mit Chinesischer Medizin, Fachbücher von Gunter NeebKrankheiten wie Verdauungsstörungen, Wachstumsstörungen, Infektionsanfälligkeit, Allergien, Asthma, Neurodermitis, Darmparasiten, Kopfläusebefall, Warzen, Aufmerksamkeitsdefizitsyndrom, Hyperaktivität, Heuschnupfen und viele weitere werden differenziert und deren Behandlung mit traditioneller chinesischer Medizin (TCM) vorgestellt. Praktische Fallstudien zur Behandlung von Heuschnupfen, Immunmangel und Infektionsanfälligkeit sind ebenfalls enthalten. Die Vorbereitung auf Impfungen, die Behandlung von aphthöser Stomatitis, juveniler rheumatoider Arthritis, Schlafstörungen, Prüfungsangst und anderen Erkrankungen durch chinesische Phytotherapie werden ausführlich erklärt. Der Einsatz der Feuerschule in der Pädiatrie wird umfassend diskutiert, wobei Fälle aus der Praxis von Dr. Neeb veranschaulichen, dass diese Methode, wenn sie korrekt angewendet wird, hervorragende Ergebnisse bei Kindern und Jugendlichen erzielen kann.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus, Fachbücher von Martin BraunDas Fachbuch "Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus" von Martin Braun bietet eine umfassende Untersuchung zur Prozessqualität im Gesundheitswesen. Es beleuchtet die Bedeutung des Schmerzmanagements als entscheidenden Qualitätsindikator in der Pflegepraxis und analysiert drei spezifische Indikatoren, die zur Bewertung der Pflegequalität herangezogen werden können. Mit einem klaren Fokus auf die Sozialwissenschaften und der allgemeinen Psychologie bietet das Werk wertvolle Einblicke in die Herausforderungen und Strategien des Schmerzmanagements in klinischen Einrichtungen. Die 61 Seiten umfassende Publikation, die im Jahr 2010 veröffentlicht wurde, richtet sich an Fachleute und Studierende, die sich mit der Verbesserung der Pflegequalität und der Patientenversorgung auseinandersetzen. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Diskussion über die Rolle des Schmerzmanagements in der Pflege. Dieses Buch ist ein wichtiges Nachschlagewerk für alle, die sich mit der Thematik der Prozessqualität im Krankenhaus beschäftigen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultursensible Pflege für Lesben und Schwule im Krankenhaus, Fachbücher von Dennis NanoDie Verantwortung des Pflegemanagements gegenüber Mitarbeitenden und Patientinnen und Patienten eines Krankenhauses setzt sich aus vielen Faktoren zusammen. So spielt auch die Vermeidung von Benachteiligung und Diskriminierung aufgrund der sexuellen Identität eine wichtige Rolle, der vor allem in der Ausnahmesituation Krankenhaus eine besondere Bedeutung zukommt. Nach einem historischen Abriss über die gesellschaftliche Ausgrenzung gleichgeschlechtlich Liebender in Deutschland zeigt der Autor anhand aktueller Studien die Relevanz dieser Problematik. Denn Homosexuelle erleben nach wie vor aufgrund ihrer sexuellen Identität Vorurteile, Diskriminierungen, Hass und Gewalt. Diese Arbeit will aufklären, sensibilisieren und Wege aufzeigen, wie Vielfalt gelebt werden kann und welche Instrumente einem Management hierfür zur Verfügung stehen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was dürfen Sanitäter im Notfall alles machen?
Sanitäter dürfen im Notfall lebensrettende Sofortmaßnahmen durchführen, wie beispielsweise die Wiederbelebung, das Anlegen von Verbänden oder das Verabreichen von Medikamenten. Sie dürfen auch den Patienten stabilisieren und transportfähig machen, um ihn in eine geeignete medizinische Einrichtung zu bringen. Sanitäter arbeiten jedoch immer unter ärztlicher Anweisung und dürfen keine invasiven Maßnahmen wie beispielsweise Operationen durchführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.