Domain feldlazarett.de kaufen?
Wir ziehen mit dem Projekt
feldlazarett.de um.
Sind Sie am Kauf der Domain
feldlazarett.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feldlazarett.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Maxillofaziale Defekte und Rehabilitation: Konzepte, Herausforderungen und Versorgung, Taschenbuch von Pragya Agarwal,Jitendra Khetan,Namrata Mahajan,Maxillofaziale Defekte Und Rehabilitation: Konzepte, Herausforderungen Und Versorgung, Taschenbuch Von Pragya Agarwal,jitendra Khetan,namrata Mahajan, Verlag Unser Wissen, Seitenanzahl: 10066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
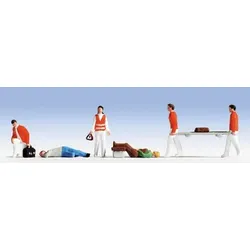
NOCH 15094 H0 FIGUREN - SanitäterMit den H0 Figuren "Sanitäter" von NOCH lassen sich realitätsnahe Rettungsszenen auf jeder Modellbahnanlage oder in Dioramen gestalten. Dieses Figuren-Set ist für Kinder ab 8 Jahren geeignet und verleiht jeder Szenerie eine authentische Atmosphäre. detailreich gestaltete Figuren aus Kunststoff Maßstab 1:87 (Spur H0) ideal zur Darstellung von Rettungseinsätzen Set mit mehreren Figuren und Zubehör Die handbemalten Modellfiguren stellen eine Gruppe von Sanitätern bei der Versorgung von Personen dar. Enthalten sind mehrere Einsatzkräfte in typischer roter Dienstkleidung sowie Zubehör wie eine Trage, um Notfallsituationen nachzustellen. Die Figuren eignen sich hervorragend, um Landschaften im Modellbau mit lebendigen Details und spannenden Geschichten zu füllen.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **

Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Physikalische Medizin und Rehabilitation, Fachbücher von Richard CrevennaDas Buch gilt mittlerweile als deutschsprachiges Standardwerk für die prägnante Darstellung der diagnostischen, therapeutischen und rehabilitativen Konzepte der Rehabilitationsmedizin und deren interdisziplinäre Aspekte. Ein weiterer Schwerpunkt liegt auf den funktionellen Scores, der Beurteilung der Lebensqualität und auf der apparativen Diagnostik. Diese vierte Auflage ist gleichzeitig die erste, die nach dem viel zu frühen Tod von Frau Univ. Prof. Dr. Veronika Fialka-Moser entstand. Sie orientiert sich dabei an den Darstellungen der vorangehenden Ausgaben, wobei Aktualisierungen vorgenommen und zeitgemässe Aspekte und Richtungen im Fachgebiet berücksichtigt wurden. Das Kompendium richtet sich an Ärztinnen und Ärzte der Physikalischen Medizin und Rehabilitation. Mit seiner klaren, lerngerechten Didaktik ist das Buch auch ideal für Medizinstudenten und Physiotherapeuten in Ausbildung.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maxillofaziale Defekte und Rehabilitation: Konzepte, Herausforderungen und Versorgung, Taschenbuch von Pragya Agarwal,Jitendra Khetan,Namrata Mahajan,Maxillofaziale Defekte Und Rehabilitation: Konzepte, Herausforderungen Und Versorgung, Taschenbuch Von Pragya Agarwal,jitendra Khetan,namrata Mahajan, Verlag Unser Wissen, Seitenanzahl: 10066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
NOCH 15094 H0 FIGUREN - SanitäterMit den H0 Figuren "Sanitäter" von NOCH lassen sich realitätsnahe Rettungsszenen auf jeder Modellbahnanlage oder in Dioramen gestalten. Dieses Figuren-Set ist für Kinder ab 8 Jahren geeignet und verleiht jeder Szenerie eine authentische Atmosphäre. detailreich gestaltete Figuren aus Kunststoff Maßstab 1:87 (Spur H0) ideal zur Darstellung von Rettungseinsätzen Set mit mehreren Figuren und Zubehör Die handbemalten Modellfiguren stellen eine Gruppe von Sanitätern bei der Versorgung von Personen dar. Enthalten sind mehrere Einsatzkräfte in typischer roter Dienstkleidung sowie Zubehör wie eine Trage, um Notfallsituationen nachzustellen. Die Figuren eignen sich hervorragend, um Landschaften im Modellbau mit lebendigen Details und spannenden Geschichten zu füllen.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pädiatrie: Behandlung von Kindern und Jugendlichen mit Chinesischer Medizin, Fachbücher von Gunter NeebKrankheiten wie Verdauungsstörungen, Wachstumsstörungen, Infektionsanfälligkeit, Allergien, Asthma, Neurodermitis, Darmparasiten, Kopfläusebefall, Warzen, Aufmerksamkeitsdefizitsyndrom, Hyperaktivität, Heuschnupfen und viele weitere werden differenziert und deren Behandlung mit traditioneller chinesischer Medizin (TCM) vorgestellt. Praktische Fallstudien zur Behandlung von Heuschnupfen, Immunmangel und Infektionsanfälligkeit sind ebenfalls enthalten. Die Vorbereitung auf Impfungen, die Behandlung von aphthöser Stomatitis, juveniler rheumatoider Arthritis, Schlafstörungen, Prüfungsangst und anderen Erkrankungen durch chinesische Phytotherapie werden ausführlich erklärt. Der Einsatz der Feuerschule in der Pädiatrie wird umfassend diskutiert, wobei Fälle aus der Praxis von Dr. Neeb veranschaulichen, dass diese Methode, wenn sie korrekt angewendet wird, hervorragende Ergebnisse bei Kindern und Jugendlichen erzielen kann.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.